Revolut — Più che una banca
- 48.54KRecensioni
- 4,8
- Sviluppatore
- Revolut Ltd
- Rilasciato
- 1 giu 2015
Screenshot
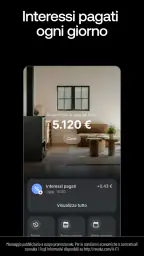
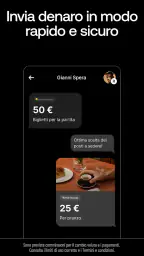
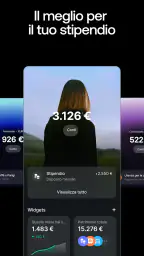
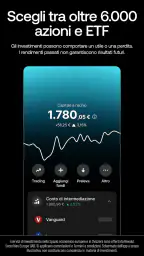
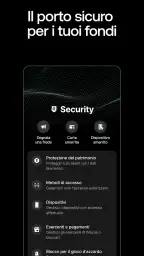
Ho provato Revolut come app finanziaria da usare soprattutto dallo smartphone, e la mia impressione è quella di uno strumento pensato per ridurre la distanza tra conto, carta e gestione quotidiana del denaro. Non la considero semplicemente una carta da portare in viaggio: il suo valore sta nel fatto che molte operazioni passano dalla stessa interfaccia, con un controllo molto più immediato rispetto alla banca tradizionale.
La proposta è interessante per chi vuole controllare le proprie spese mentre si muove, separare meglio i propri obiettivi di risparmio o avere un accesso rapido a funzioni finanziarie diverse. Allo stesso tempo, non è un’app da usare distrattamente: quando una decisione riguarda denaro, sicurezza o investimenti, la velocità dell’interfaccia non deve sostituire la lettura dei dettagli.
Un’esperienza costruita intorno alla connessione
Il primo aspetto che si nota è quanto l’esperienza dipenda dalla connessione. Per consultare il saldo, verificare un movimento, controllare una transazione con la carta o gestire una funzione finanziaria, lo smartphone diventa il punto centrale. In una rete stabile tutto appare naturale: apro l’app, controllo ciò che mi serve e torno alle mie attività senza dover passare da sportelli, telefonate o procedure separate.
Questa immediatezza è particolarmente utile quando sono fuori casa. Immagino una situazione comune: sono in un negozio, pago e voglio verificare subito l’importo registrato. Con una connessione affidabile posso controllare rapidamente il movimento e capire se la spesa è stata contabilizzata nel modo atteso. Lo stesso vale durante un viaggio, quando desidero tenere sotto controllo il budget senza aspettare di rientrare davanti a un computer.
Il rovescio della medaglia è altrettanto concreto. In una metropolitana, in un parcheggio sotterraneo, in una zona con segnale debole o durante un momento di congestione della rete, l’app può diventare meno comoda proprio quando vorrei una risposta immediata. Per questo non la userei come unico punto di riferimento prima di partire: preferisco avere già con me la carta, conoscere il metodo di accesso e non affidarmi all’idea che ogni schermata possa caricarsi all’istante.
La connessione non è un dettaglio secondario: è parte dell’esperienza d’uso. Chi considera Revolut dovrebbe valutarla con questa consapevolezza. Non significa che ogni utilizzo sia problematico senza rete, ma che le funzioni più dinamiche hanno senso soprattutto quando l’app riesce a comunicare correttamente con il servizio.
Quando il controllo in tempo reale fa davvero la differenza
Il beneficio maggiore emerge nella gestione delle spese ravvicinate. Se pago più volte in una giornata, posso usare l’app come un registro sempre a portata di mano invece di ricostruire tutto a fine settimana. Questa abitudine mi sembra più utile del semplice controllo del saldo: guardare i movimenti uno alla volta aiuta a riconoscere subito una spesa dimenticata, un importo insolito o un acquisto che pesa più del previsto sul budget.
In viaggio, il collegamento costante può diventare ancora più importante. Posso verificare la disponibilità prima di una spesa, controllare le operazioni appena effettuate e mantenere una visione più chiara del denaro destinato a trasporti, pasti o alloggio. Non è una soluzione magica per gestire un budget, ma rende più difficile perdere il filo quando le spese si accumulano in contesti diversi dal solito.
La stessa comodità può però spingere a controllare continuamente il telefono. Io cercherei un equilibrio: stabilire momenti precisi per rivedere le spese è spesso più utile che aprire l’app dopo ogni piccolo acquisto. In questo modo la connessione sostiene una buona abitudine, invece di trasformarsi in una fonte di preoccupazione.
Usarla davvero dal telefono, in contesti diversi
Revolut è una delle app finanziarie che hanno più senso su uno schermo mobile. Non la percepisco come una versione ridotta di un sito bancario, ma come un pannello operativo da consultare mentre sono in movimento. Questo rende l’accesso pratico, anche se richiede attenzione quando lo spazio sul display è limitato e le informazioni finanziarie sono numerose.
Su uno smartphone piccolo, passare rapidamente da saldo, transazioni, risparmio e altre aree può richiedere qualche secondo di orientamento. Io non giudicherei l’app soltanto dalla velocità con cui si apre una schermata: per le operazioni importanti conta anche capire bene dove sto entrando e quali conseguenze può avere una scelta. L’interfaccia può rendere l’azione semplice, ma non sempre la decisione lo è.
Un uso quotidiano efficace consiste nel trattare l’app come una cabina di controllo personale. Al mattino posso verificare la disponibilità, durante la giornata posso controllare le spese e alla sera posso rivedere i movimenti con più calma. Questo flusso è più utile se abbino l’app a una regola personale, per esempio separare mentalmente le spese ricorrenti da quelle occasionali o destinare una somma precisa a un obiettivo.
Un caso pratico: la giornata fuori casa
Immagino di uscire per lavoro e di dover sostenere diverse spese: un trasporto, un pranzo, un acquisto veloce e magari una cena. Invece di aspettare l’estratto conto, posso controllare progressivamente ciò che è già passato e capire se sto rispettando il limite che mi ero imposto. Se una transazione sembra diversa da come la ricordavo, la possibilità di verificarla subito riduce il rischio di accorgermene troppo tardi.
La connessione diventa importante anche quando devo prendere una decisione sul momento. Se voglio capire se posso permettermi una spesa aggiuntiva, l’app mi offre una fotografia più aggiornata rispetto a un appunto scritto giorni prima. Tuttavia, in un contesto affollato non farei operazioni delicate senza controllare con attenzione il destinatario, l’importo e la schermata di conferma. La comodità del telefono non deve trasformarsi in fretta.
Per chi usa più dispositivi, la priorità dovrebbe essere mantenere il telefono principale protetto e facilmente recuperabile. Non entrerei nell’app da un dispositivo condiviso e non lascerei il telefono sbloccato dopo aver controllato il saldo. Sono precauzioni semplici, ma in un’app finanziaria hanno più peso che in una normale applicazione di shopping o intrattenimento.
Risparmio e investimenti richiedono un ritmo diverso
La promessa di pagare, risparmiare e investire nello stesso ambiente è attraente, ma queste attività non hanno lo stesso livello di rischio né lo stesso orizzonte temporale. Pagare è un’azione immediata; risparmiare richiede costanza; investire richiede comprensione e tolleranza alle variazioni. Io apprezzerei la possibilità di avere tutto vicino, ma eviterei di interpretare la presenza di una funzione come una raccomandazione automatica.
Per il risparmio, l’app può diventare più utile se la collego a un obiettivo concreto: una spesa futura, un viaggio o una riserva personale. Il vantaggio non è soltanto vedere una cifra separata, ma creare un passaggio mentale tra denaro disponibile oggi e denaro che preferisco non consumare. Per gli investimenti, invece, leggerei con maggiore calma ogni informazione e non prenderei decisioni mentre sono distratto o con una connessione instabile.
Questo è uno dei punti in cui una banca tradizionale o un servizio specializzato può risultare migliore per alcune persone. Chi desidera un rapporto più guidato, documentazione più ampia o un supporto umano facilmente raggiungibile potrebbe sentirsi più tranquillo altrove. Revolut mi sembra più adatta a chi vuole autonomia e accetta di dedicare tempo alla comprensione delle opzioni disponibili.
Quando qualcosa non va: errori, attese e recupero
Ogni app finanziaria si giudica davvero nei momenti normali solo fino a un certo punto. Il test più importante arriva quando un pagamento non appare subito, la rete cade durante un controllo o una schermata non si aggiorna come previsto. In queste situazioni, il mio primo consiglio è non ripetere immediatamente l’operazione solo perché non vedo una conferma. Il rischio è creare una duplicazione o aumentare la confusione.
Se una transazione sembra bloccata, aspetterei qualche istante, controllerei la connessione e rileggerei la cronologia prima di agire di nuovo. Annotare ora, importo e luogo dell’operazione può essere utile per ricostruire l’accaduto. Non è un passaggio entusiasmante, ma evita di affidarsi soltanto alla memoria, soprattutto dopo una giornata con molti pagamenti.
In caso di telefono scarico o inutilizzabile, la situazione può diventare più scomoda. Per questo, prima di un viaggio o di una giornata lunga, preferisco partire con batteria sufficiente e con una soluzione di pagamento alternativa. Non considero prudente progettare un’intera trasferta contando esclusivamente sull’accesso all’app. La tecnologia riduce molti attriti, ma non elimina la necessità di un piano di riserva.
Come ridurre gli errori prima che accadano
La prevenzione comincia dalla configurazione iniziale. Io controllerei con calma i dati personali, le notifiche e le impostazioni di sicurezza, poi farei qualche prova con operazioni semplici prima di usare l’app in una situazione urgente. È anche utile sapere distinguere tra un movimento appena autorizzato, una transazione ancora in elaborazione e un addebito completato, senza interpretare ogni stato intermedio come un errore.
Un altro accorgimento riguarda le notifiche. Ricevere avvisi può aiutare a individuare rapidamente un movimento inatteso, ma troppe notifiche possono diventare rumore. Le regolerei in modo da ricevere ciò che mi serve davvero e controllerei periodicamente che non siano state ignorate per abitudine. Un avviso utile è quello che mi spinge a verificare; uno che compare troppo spesso rischia di perdere valore.
Quando devo contattare l’assistenza o cercare una soluzione, preparerei una descrizione precisa del problema: cosa stavo facendo, quale schermata ho visto, se l’importo è stato addebitato e se il movimento compare nella cronologia. Una spiegazione ordinata rende più semplice il recupero rispetto a un messaggio generico come “non funziona”.
Consumo dati, batteria e uso consapevole
Non considero Revolut un’app che debba consumare continuamente dati durante una giornata normale, ma ogni consultazione online dipende comunque dal collegamento disponibile e dall’attività che sto svolgendo. Se mi trovo all’estero o uso una rete mobile limitata, preferisco evitare di aprirla ripetutamente senza motivo. Controllare una volta con attenzione è più sensato che aggiornare la stessa schermata molte volte.
Il vero costo pratico non è soltanto il traffico dati. Ci sono anche batteria, attenzione e tempo. Se il telefono è quasi scarico, non lo userei per esplorare funzioni non urgenti: conserverei energia per le operazioni necessarie. Allo stesso modo, in un luogo pubblico non mi fermerei a esaminare informazioni sensibili con lo schermo esposto a chi passa accanto.
Un metodo che trovo ragionevole è organizzare le verifiche. Posso controllare il saldo prima di uscire, rivedere le transazioni alla fine della giornata e aprire l’app durante il giorno soltanto quando serve davvero. Questa routine limita il consumo inutile e migliora anche la lettura delle spese, perché evita di trasformare ogni acquisto in un controllo impulsivo.
La gestione consapevole vale soprattutto per le funzioni più complesse. Prima di spostare denaro, impostare un obiettivo o valutare un investimento, mi assicurerei di avere una connessione stabile e abbastanza tempo per leggere. Non farei queste operazioni mentre cammino, in coda o durante una conversazione. La scelta migliore non è sempre quella più rapida, e un’app mobile non dovrebbe incoraggiare decisioni prese di fretta.
A chi la consiglierei e a chi no
La consiglierei a chi vuole un’esperienza finanziaria centrata sul telefono, controllare con frequenza le proprie spese e riunire pagamenti, risparmio e investimenti in un ambiente coerente. È adatta anche a chi preferisce gestire autonomamente molte attività e apprezza la possibilità di verificare i movimenti mentre è fuori casa.
La valuterei con più cautela per chi usa poco lo smartphone, ha una connessione mobile poco affidabile o preferisce risolvere ogni dubbio parlando con una persona. Non è la scelta ideale nemmeno per chi tende a prendere decisioni finanziarie impulsive solo perché un’azione è disponibile in pochi tocchi. In quel caso, un servizio più tradizionale e meno orientato all’autonomia potrebbe offrire un ritmo più adatto.
Rispetto a una banca tradizionale, il punto forte è la sensazione di immediatezza e concentrazione delle funzioni. Rispetto a un’app specializzata soltanto nel budget, offre un campo più ampio, ma potrebbe richiedere più disciplina per non confondere spesa quotidiana, risparmio e investimento. Io la sceglierei quando voglio un centro finanziario mobile, non quando cerco esclusivamente un registro minimalista delle uscite.
La mia valutazione dopo l’uso quotidiano
Revolut è sviluppata da Revolut Ltd ed è disponibile gratuitamente nella categoria della finanza. La sua diffusione è notevole: supera i cinquanta milioni di installazioni e raccoglie una media di 4,8 su oltre quattro milioni di valutazioni, con circa quarantanovemila recensioni. Sono numeri che spiegano perché sia diventata una presenza riconoscibile, ma non sostituiscono la domanda più importante: il suo modo di funzionare è adatto alle mie abitudini?
L’app è stata pubblicata il primo giugno 2015, ha raggiunto la versione 10.148 e può essere utilizzata su dispositivi con sistema operativo 9 o successivo. La classificazione PEGI 3 la rende accessibile dal punto di vista dell’età, anche se le funzioni finanziarie richiedono naturalmente maturità e attenzione da parte dell’utente. Il prezzo gratuito rende semplice provarla, ma il valore reale dipende da come si gestiscono le singole funzioni e dalle proprie esigenze.
Il mio giudizio è positivo soprattutto per il controllo mobile: poter verificare i movimenti, organizzare il denaro e mantenere una visione più ravvicinata delle spese è comodo e, se usato bene, può migliorare le abitudini. La limitazione principale resta la dipendenza da telefono, batteria e connessione nei momenti in cui serve una risposta immediata. Non la sceglierei senza una soluzione alternativa per emergenze o viaggi.
In definitiva, Revolut mi sembra una buona scelta per chi vuole più autonomia e accetta di gestire con attenzione la propria esperienza digitale. La connettività ne amplifica la praticità, ma richiede preparazione: batteria sufficiente, prudenza nelle operazioni importanti e un controllo ragionato delle notifiche. Se cerchi un’app finanziaria moderna da usare ogni giorno e non ti dispiace essere tu a prendere le decisioni, la prenderei seriamente in considerazione.
In evidenza
- Apertura del conto rapida e completamente digitale.
- Carte virtuali e usa e getta per acquisti online più sicuri.
- Cambio valuta competitivo con molte valute supportate.
- Funzioni di budgeting per controllare meglio le spese.
- Possibilità di creare conti condivisi e dividere le spese facilmente.
Limitazioni
- Alcune funzioni e vantaggi sono riservati ai piani a pagamento.
- I prelievi gratuiti hanno limiti mensili variabili secondo il piano.
- L’assistenza clienti può risultare lenta nei momenti di maggiore richiesta.
- Non tutti i servizi bancari tradizionali sono disponibili nell’app.
- Il cambio nel fine settimana può includere maggiorazioni.
Domande frequenti
Che cos’è Revolut e come funziona?
Revolut è un’app finanziaria che consente di gestire denaro, pagamenti, trasferimenti e carte direttamente dallo smartphone. Dopo la registrazione e la verifica dell’identità, è possibile aprire un conto, richiedere una carta fisica o virtuale, effettuare bonifici e controllare le spese. Le funzioni disponibili possono variare in base al Paese, al piano scelto e agli aggiornamenti dell’app.
Revolut è sicura da usare per pagamenti e gestione del denaro?
L’app utilizza sistemi di sicurezza come accesso protetto, notifiche istantanee, blocco e sblocco della carta, verifica dell’identità e controlli sulle transazioni. È comunque importante proteggere il telefono, non condividere codici e attivare tutti i metodi di sicurezza disponibili. Prima di depositare somme importanti, conviene verificare le condizioni applicabili al proprio Paese e al tipo di conto.
Quanto costa usare Revolut e quali commissioni bisogna considerare?
Revolut offre generalmente un piano standard senza canone mensile, oltre a piani a pagamento con vantaggi aggiuntivi. Tuttavia, possono essere applicati limiti o commissioni per prelievi, cambio valuta, trasferimenti, consegna della carta e alcune operazioni specifiche. Le condizioni cambiano nel tempo e dipendono dal piano e dalla località, quindi è consigliabile controllare sempre il listino mostrato nell’app prima di procedere.
È possibile usare Revolut all’estero e cambiare valuta?
Sì, Revolut è pensata anche per chi viaggia o effettua pagamenti in valute diverse dall’euro. L’app permette di detenere, convertire e spendere denaro in più valute, oltre a offrire strumenti per monitorare il tasso applicato. Possono però esistere limiti mensili, maggiorazioni nel fine settimana o costi oltre determinate soglie, in base al piano e alle regole aggiornate.
Come si ricarica il conto Revolut e quanto tempo serve per ricevere la carta?
Il conto può essere ricaricato, a seconda delle opzioni disponibili, tramite carta bancaria, bonifico o altri metodi supportati nell’app. I tempi dipendono dal sistema utilizzato, dalla banca di provenienza e dagli eventuali controlli di sicurezza. La carta fisica viene ordinata dall’app e la consegna può richiedere alcuni giorni; sono normalmente disponibili anche carte virtuali per iniziare a pagare più rapidamente.


